Eksempel: Saml. kreditbeløb på 15.000 kr. Løbetid 1 år. Variabel debitorrente 21,93 %, ÅOP 21,93 %, Saml. kreditomk. 1.673 kr., Månedlig ydelse 1.390 kr. Saml. tilbagebetaling 16.673 kr. Forudsætter, at fakturaen modtages digitalt.
Vi kan ikke garantere fuldstændig nøjagtighed på daglig basis.
Filtre
Årlige gebyrer
Fordele
Korttype
Netværk
Produktstatistik
En komplet oversigt over alle datapunkter på tværs af produkterne i denne sammenligning, så du kan træffe den rigtige beslutning.
Cashback
4 (80 %)
Fordele
3 (60 %)
Rejse
3 (60 %)
Studerende
1 (20 %)
Sikret
2 (40 %)
Virksomhed
4 (80 %)
Personlig
5 (100 %)
Saldooverførsel
1 (20 %)
Årligt gebyr
396 kr. - 660 kr. (491 kr.)
ÅOP
21,93 % - 21,93 % (21,93 %)
Bonus belønningssatser
0 % - 1 % (0,5 %)
Rejseforsikring
3 (60 %)
Købsbeskyttelse
2 (40 %)
Forsikring af mobiltelefon
1 (20 %)
Adgang til lufthavnslounge
2 (40 %)
Minimumsalder
18 - 18 (18)
Statistik baseret på 5 Kreditkort i vores database.
SelskabLavesteHøjeste
Bank Norwegian Kreditkort21,93 %21,93 %
ÅOP
Se hvordan renterne sammenlignes på tværs af alle udbydere. Søjlerne viser intervallet mellem laveste og højeste renter, som hver virksomhed tilbyder.
Financers valg
Bedst bedømt
Bank Norwegian Kreditkort
Den rentefri periode gør kortet rigtig billigt - hvis du altså husker at betale tilbage til tiden. Hvis ikke, bliver det hurtigt dyrt
Jeg forsøgte at få svar via chatten, men den kunne kun besvare meget enkle spørgsmål. Da mit spørgsmål krævede et mere detaljeret svar, blev jeg henvist til support via e-mail. Her fik jeg et hurtigt og brugbart svar efter cirka tre timer.
Klare og gennemsigtige vilkår med let forståelig gebyrstruktur. God fleksibilitet med rentefri periode og ingen gebyrer for overførsler. Bemærkelsesværdigt er den inkluderede rejseforsikring ved 50% betaling af rejsen med kortet.
Brugervenlig app til administration af konto, optjening af CashPoints og gode rejsefordele. Ingen betalingsservice er en ulempe, men oplevelsen er generelt positiv med særligt fokus på rejsefordelene og gebyrfri struktur.
Hvis du har et kreditkort, kender du sikkert til systemet med bonuspoint.
Når du bruger dit kort, optjener du point, som du kan bruge til at købe rejser, hotelophold eller andre produkter med.
Eller måske samarbejder din kortudsteder med en række butikker, som giver dig rabat, når du betaler med kortet.
Øverst på siden har vi skabt et overblik over kreditkort med fordele og bonuspoint, så du kan vælge det, der passer bedst til dig.
Sådan optjener du bonuspoint
Der er flere forskellige måder at optjene bonuspoint på dit kreditkort.
Hos nogle udbydere optjener du point på alle køb, mens det kun er ved køb af bestemte produkter og ydelser hos andre.
Her kommer nogle af de mest normale systemer.
Penge tilbage (cashback)
Nogle kreditkort med cashback giver dig penge tilbage, når du har brugt et vist antal kroner på dit kort.
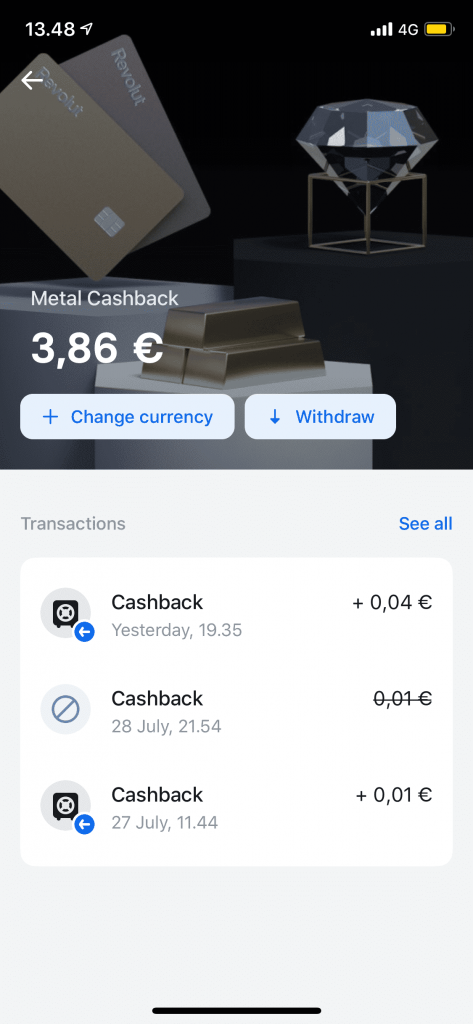
Bank Norwegian giver f.eks. 0,5% cashback på alle køb. Revolut har erstattet deres cashback med RevPoints, som du kan bruge til flyrejser, hotelophold og rabatter.
Afhængig af udbyderen af dit kort, kan du enten bruge din optjente cashback med det samme, få den udbetalt månedligt eller simpelthen bare få cashback-beløbet tilføjet til kontoen.
Kreditkort med cashback er mere populært i udlandet end i Danmark, så du finder ikke mange danske kort med den bonus.
Optjening af point
I stedet for direkte at give penge tilbage, kan man optjene point, som kan bruges på bestemte produkter.
Bank Norwegian giver dig CashPoints til flyrejser og hotelophold. Og Lunar har lanceret et SAS EuroBonus-kort, hvor du optjener 8 EuroBonus-point pr. 100 kr. du bruger. Pointene kan indløses til flybilletter, hotelophold og loungeadgang. Kortet koster 39 kr./md. (gratis med Lunar Unlimited).
Rabat på produkter
En anden meget almindelig kreditkort bonus er rabatter på kortudstederens produkter.
Her er der ofte tale om flyrejser og hotelophold, men nogle kreditkort giver også rabat til køb af nogle varer i butikker.
Med Coops kort får du f.eks. rabat i deres butikker, og du kan også optjene bonuspoint, som ligeledes kan bruges i butikkerne. re:member giver dig op til 25% rabat i over 140 onlinebutikker.
Før du bestiller kortet
Før du bestiller dit kreditkort, bør du overveje hvad du har brug for i et kreditkort.
Stir dig ikke blind på bonusordningen, før du har tjekket kreditkortets renter, årsafgift og andre gebyrer.
Spørg dig selv:
Er dette bonussystem relevant for mig?
Er mit forbrug højt nok til at retfærdiggøre årsafgiften? (hvis kortet har en årsafgift)
Hvis du f.eks. ofte er ude og rejse, er et kort uden hævegebyrer eller vekselgebyrer i udlandet en fantastisk investering.
Derudover vil det være godt, hvis der følger rejseforsikring med, og du kan optjene point til flyrejser og hotelophold.
Hvis du har mulighed for at tjene bonuspoint med dit kreditkort, så glem ikke at bruge kortet, når du gør dine indkøb.
Der er fordele ved at have flere kort
Det kan være en god idé at have flere kreditkort til forskellige formål.
F.eks. kan du primært bruge et godt rejsekort når du er på ferie, og et dansk kreditkort hjemme i Danmark, hvor der er flere fordele ved det.
Financer Talks
Har du et spørgsmål om dette emne? Spørg fællesskabet.