Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Ferratum. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra LendMe. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Lendo. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Nordcredit. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Repræsentativt eksempel: GF Card er en revolverende kreditkonto med kreditramme op til 25.000 kr., variabel debitorrente, ÅOP 24,97%. Minimum månedlig ydelse 3% af saldoen (min. 100 kr.). Ved træk på 3.000 kr. tilbagebetalt over 12 måneder er de samlede kreditomkostninger ca. 410 kr. (vejledende). Tidligere NordCredit.
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Sambla. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Bank Norwegian. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra DigiFinans. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Cashper. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Rentesatsen er fast. For et lån på 3.000 kr. med en løbetid på 6 måneder er den nominelle rente 21,96%. De samlede omkostninger i procent er 24,31%. Det samlede tilbagebetalingsbeløb: 3195,06 kr. Månedlig betaling: 533 kr. pr. måned i 6 måneder.
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra KreditNU. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
8.000 kr. over 24 mdr. Årlig debitorrente: 0%. ÅOP: 24,87%. Mdl. ydelse: 416,67 kr. Samlet tilbagebetaling: 10.000 kr. Samlede kreditomk.: 2.000 kr. Beregning er inkl. oprettelsesgebyr på 25% Ansøger skal være mellem 23-70 år og må ikke være registreret i RKI eller Debitor Registret og skal endvidere opfylde kriterierne i den samlede kreditværdighedsvurdering.
Dette er en beregning foretaget af Financer og afspejler ikke de reelle omkostninger fra Arcadia Finans. En individuel kreditvurdering vil blive foretaget af virksomheden.Beregner
Vi kan ikke garantere fuldstændig nøjagtighed på daglig basis.
Filtre
Lånebeløb
Produktstatistik
En komplet oversigt over alle datapunkter på tværs af produkterne i denne sammenligning, så du kan træffe den rigtige beslutning.
Lånebeløb
500 kr. - 500.000 kr. (143.666,67 kr.)
Låneperiode
3 måneder - 183 måneder (75 måneder)
ÅOP
0,1 % - 25,37 % (18,93 %)
Minimumsalder
18 - 23 (19,4)
Min. indkomst
0 kr. - 120.000 kr. (20.666,67 kr.)
Indenlandsk bankkonto
14 (93,3 %)
Indenlandsk telefonnummer
3 (20 %)
Statsborgerskab
13 (86,7 %)
MitID bruges
13 (86,7 %)
Accepterer dårlig kredithistorik
0 (0 %)
Udbetaling inden for 24 timer
4 (26,7 %)
Weekendudbetaling
3 (20 %)
Forlængelse af lån muligt
3 (20 %)
Tidlig tilbagebetaling mulig
14 (93,3 %)
Låneformidler
5 (33,3 %)
Rentefrit første lån
0 (0 %)
Medansøger mulig
3 (20 %)
Fortrydelsesperiode
13 (86,7 %)
Høj godkendelse
1 (6,7 %)
Statistik baseret på 15 Lån i vores database.
SelskabLavesteHøjeste
Ferratum24,99 %24,99 %
LendMe4,11 %21,77 %
Lendo0,1 %24,24 %
Nordcredit24,97 %24,97 %
Sambla7,56 %25,37 %
Bank Norwegian9,37 %20,73 %
DigiFinans3,49 %19,95 %
Cashper21,96 %21,96 %
KreditNU24,87 %24,87 %
Arcadia Finans9,95 %18,95 %
DER Privat Finans23,79 %24,87 %
MyLoan242,04 %24,99 %
L'Easy Minilån21,56 %23,79 %
PayMark Finans21,56 %23,8 %
L'Easy Kontantlån19,14 %23,29 %
Rentesatser
Se hvordan renterne sammenlignes på tværs af alle udbydere. Søjlerne viser intervallet mellem laveste og højeste renter, som hver virksomhed tilbyder.
Financers valg
Bedst bedømt
LendMe
Variable debitorrenter fra 3,6% til 20,95% og ÅOP fra 4,11% til 21,77%. Selve sammenligningen er gratis. Etableringsomkostninger varierer efter bank og lånebeløb.
Kundeservice mandag-torsdag 09-18, fredag 09-16 og weekend 10-16. Tilgængelig via telefon og e-mail, men ingen live-chat.
Lån fra 10.000 til 500.000 kr. med løbetid på 1-15 år. Mulighed for medansøger og tidlig indfrielse. Vilkår varierer efter den valgte partnerbank.
Brugervenlig platform med hurtig ansøgning på 2-3 minutter. Trustpilot-score på 4,8/5 baseret på tusindvis af anmeldelser. Udbetaling typisk inden for 1-2 hverdage.
Rentefri lån er desværre fortid i Danmark. Kan man låne rentefrit i Danmark? Nej, siden lovgivningen blev ændret i 2020, har ingen danske låneudbydere kunnet tilbyde lån helt uden renter og gebyrer.
Men du kan stadig finde lån med meget lav rente. Øverst på siden kan du sammenligne aktuelle forbrugslån og finde det billigste alternativ.
Hvad er et rentefrit lån?
Et rentefrit lån er et lån, hvor du ikke betaler renter i låneperioden. Det lyder for godt til at være sandt, og det var det også i mange tilfælde.
Selvom lånet var rentefrit, fulgte der ofte stiftelsesomkostninger og gebyrer med. Så den samlede pris på lånet (ÅOP) kunne faktisk være højere end et helt almindeligt forbrugslån med lav rente.
Tidligere kunne du låne penge rentefrit hos visse online låneudbydere, typisk med 30 dages løbetid. Rentefri lån blev også tilbudt som:
Afbetalingsordninger i butikker som IKEA og Elgiganten
Familielån mellem privatpersoner
Nogle udbydere tilbød også lån rentefrit i 12 måneder på større beløb
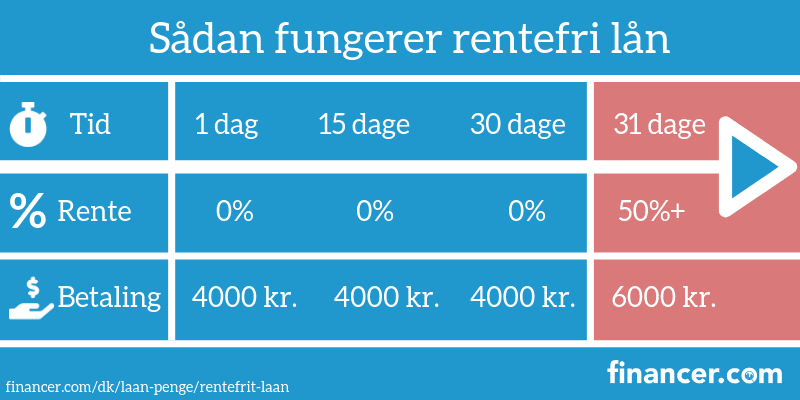
Illustrationen viser, at lånet kun er rentefrit de første 30 dage, hvorefter renten tilføjes og betalingen stiger. Det er kun en illustration, som forklarer princippet, ikke et ægte eksempel.
Hvorfor findes rentefri lån ikke længere?
I 2020 vedtog Folketinget en ændring af kreditaftaleloven, der ændrede spillereglerne for forbrugslån i Danmark.
De nye regler indeholdt tre vigtige ændringer:
ÅOP-loft på 35%. Ingen låneudbyder må tilbyde lån med en ÅOP over 35%. Det ramte de lån, der ganske vist var rentefri, men havde skyhøje gebyrer.
Omkostningsloft på 100%. Du kan aldrig komme til at betale mere end det dobbelte af det, du låner. Låner du 5.000 kr., kan du aldrig skylde mere end 10.000 kr. i alt.
Markedsføringsforbud. Låneudbydere med en ÅOP på 25% eller derover må kun markedsføre sig på egen hjemmeside og app.
Allerede før 2020 var markedet under pres. I 2017 blev reglerne for kviklån skærpet, og mange udbydere gik over til kreditaftaler uden bestemt løbetid.
Resultatet? De gamle "lån gratis de første 30 dage" tilbud er væk for godt.
Hvad er forskellen på rentefrit og gratis lån?
Et gratis lån er helt uden omkostninger. Ingen renter, ingen gebyrer, intet. Du betaler kun det beløb, du har lånt.
Et rentefrit lån er kun fri for renter. Der kan stadig være oprettelsesgebyrer, administrationsgebyrer og andre omkostninger. Et lån med 0% rente men høje gebyrer kan have en højere ÅOP end et lån med lav rente og ingen gebyrer.
Derfor er det altid ÅOP, du skal kigge på, når du sammenligner lån. ÅOP viser den reelle årlige pris på dit lån, og den tager højde for både renter og alle gebyrer.
I dag tilbyder ingen danske låneudbydere hverken rentefri eller gratis lån.
Alternativer til rentefrit lån
Selvom du ikke kan låne rentefrit, er der stadig gode muligheder for at låne billigt i Danmark. Her er de bedste alternativer:
Forbrugslån med lav rente. Sammenlign låneudbydere øverst på siden og find lån med lav ÅOP. De billigste forbrugslån starter fra under 5% i rente.
Butikslån og afbetaling. Butikker som IKEA og Elgiganten tilbyder stadig rente- og gebyrfær finansiering på udvalgte varer. Vær opmærksom på betingelserne.
Lån fra familie eller venner. Et privat lån kan være rentefrit. Husk at lave en skriftlig aftale, så begge parter er dækket. Vær også opmærksom på SKATs regler for lån mellem familiemedlemmer.
Kassekredit. Hvis du har en kassekredit, kan det være billigere end et nyt lån. Renten er typisk lavere, og du betaler kun rente af det, du faktisk bruger.
Rentefrit lån til tandlæge
En af de mest populære søgninger er rentefrit lån til tandlægeregninger. Mange tandlægeklinikker tilbyder afbetalingsordninger gennem finansieringsselskaber som Santander eller Resurs Bank.
Disse ordninger er ikke altid rentefrie. Vær opmærksom på:
Læs betingelserne grundigt. Nogle ordninger har 0% rente, mens andre har en rente der først begynder efter en bestemt periode.
Sammenlign ÅOP. Også her bør du sammenligne den samlede pris med et almindeligt forbrugslån.
Spørg din tandlæge. Mange klinikker har individuelle aftaler, og betingelserne varierer.
Sådan finder du det billigste lån
Når rentefri lån ikke er en mulighed, handler det om at finde lånet med den laveste samlede pris. Her er tre tips:
Sammenlign altid på ÅOP
ÅOP (de årlige omkostninger i procent) er det eneste tal, der giver dig et retvisende billede af lånets pris. En lav rente med høje gebyrer kan være dyrere end en lidt højere rente uden gebyrer. Brug sammenligningsværktøjet øverst på siden til at sortere efter ÅOP.
Vælg den korteste løbetid du kan
Jo længere løbetid, jo mere betaler du i renter. Hvis du kan betale lånet tilbage på 12 måneder i stedet for 36, sparer du en stor del af renteomkostningerne. Lån kun det, du har brug for, og betal det tilbage så hurtigt som muligt.
Ansøg hos flere låneudbydere
I Danmark påvirker det ikke din kreditværdighed at ansøge hos flere låneudbydere. Vi har ingen kreditscoresystem som i USA. Så det er smart at sende ansøgninger til 2-3 udbydere og sammenligne de tilbud, du får.