A
Anonym
Finansekspert · Financer
Få styr på det basale
Før du begynder at investere i obligationer, er det vigtigt at opbygge en grundlæggende forståelse af, hvad obligationer er, hvordan de fungerer, og hvilke typer der er tilgængelige. Lær om begreber som rentesatser, løbetider og risici ved obligationer. Dette vil hjælpe dig med at træffe informerede beslutninger og forstå, hvad du investerer i.
Vælg de rigtige obligationer til din portefølje
Når du har en grundlæggende viden om obligationer, skal du beslutte, hvilke typer obligationer der passer bedst til dine økonomiske mål og risikoprofil. Overvej faktorer som løbetid, kreditvurdering af udstederen og rentesatser. Du kan også beslutte, om du vil investere direkte i enkeltstående obligationer eller via obligationsfonde, der tilbyder diversificering.
Lav din investering og overvåg porteføljen
Når du har valgt de obligationer, du ønsker at investere i, kan du nemmest købe dem som obligationsfonde igennem en investeringsplatform. Sammenlign investeringsplatforme her.
Vores mål med denne guide om investering i obligationer er at hjælpe dig med at forstå, hvordan obligationer fungerer og hvordan du kan investere i dem på en sikker og ansvarlig måde. Tænk på det som obligationer for dummies: vi gør det komplekse enkelt.
I 2026 er det danske obligationsmarked præget af moderate renter efter flere års volatilitet. Nationalbanken forventer en inflation på 1,7% i 2026, og den danske økonomi er grundlæggende i balance med høj beskæftigelse og udsigt til pæn vækst.
En obligation er i sin enkelhed et lån. Når du køber en obligation, låner du dine penge ud til en virksomhed eller regering, i bytte for en tilbagebetaling på et senere tidspunkt.
Forestil dig det som at give dine penge til en ven, der lover at betale dig tilbage senere med lidt ekstra som tak.
Obligationer har en kupon, som også kaldes rente, samt en løbetid. Udstederen af obligationen forpligtes til at betale den fastlagte rente til dig, som ejer af obligationen, i den aftalte periode.
Når den aftalte periode udløber, får du det oprindelige beløb tilbage. Med andre ord, du investerer penge og tjener renter på dem, indtil obligationen udløber.
Afkastet på obligationer er normalt mere forudsigeligt og mindre risikabelt end aktier, og anses generelt for at være en mere konservativ og sikker investering med lavere afkast sammenlignet med aktier.
Der findes forskellige typer obligationer, og det er vigtigt at forstå, hvad der gør dem forskellige. Her er nogle af de mest almindelige obligationstyper:
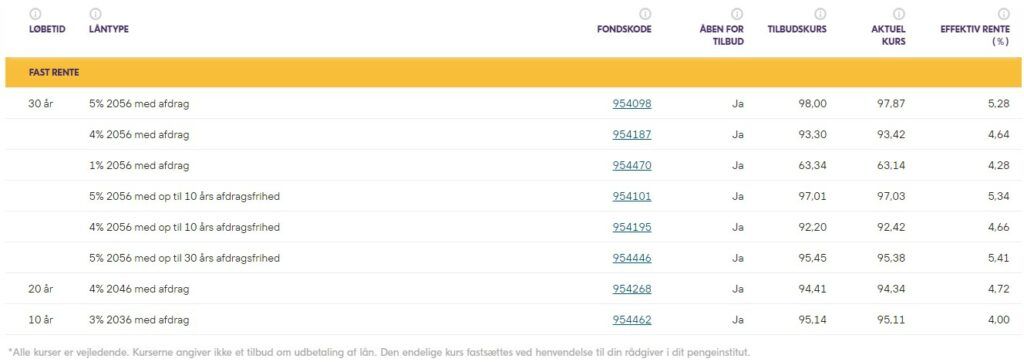
Her gennemgår vi trin for trin, hvordan du kommer i gang med at investere i obligationer.
Den nemmeste måde at investere i obligationer på, er gennem investeringsforeninger, som også kaldes obligationsfonde.
Dem kan du købe på almindelige investeringsplatforme.
Handel med obligationer kan være komplekst, men ved at investere i en obligationsfond, tager du det meste af kompleksiteten ud af ligningen.
Investering i obligationsfonde indebærer, at en professionel forvalter tager sig af køb af obligationer, og håndterer risikostyring for at matche det ønskede risikoniveau. Det betyder, at du som investor kun behøver at købe et enkelt værdipapir, og resten er i gode hænder.
Obligationsfonde er typisk opdelt i forskellige kategorier baseret på markeder, risikoniveauer, investeringshorisonter og obligationstyper.
Du kan finde fonde, der fokuserer på danske statsobligationer med både kort og lang investeringshorisont, eller virksomhedsobligationer med varierende risikoniveauer. Der er en bred vifte af muligheder, og det afhænger af, hvad der passer bedst til din portefølje.
I 2025 blev Danmark det første land i verden til at udstede en statsobligation under den nye European Green Bond Standard (EuGB). Staten åbnede en 10-årig grøn statsobligation, der udbydes løbende på auktioner. Provenuet målrettes grønne statslige udgifter som vedvarende energi, bæredygtig transport og naturgenopretning.
Det betyder, at danske investorer nu kan vælge mellem traditionelle obligationer og grønne obligationer med samme høje AAA-rating og kreditværdighed.
En vigtig faktor, du skal være opmærksom på, er omkostningerne ved at investere i obligationsfonde. Over tid kan omkostningerne have en betydelig indvirkning på dit samlede afkast, så det er afgørende at prioritere lave omkostninger. Som reference havde PensionDanmark investeringsomkostninger på ca. 0,60% af kapital i 2024, hvilket giver et billede af, hvad rimelige omkostninger kan være.
Vi har sammenlignet hele markedet, og du kan spare tusindvis af kroner ved at vælge den rigtige aktieplatform
Bedste aktieplatformeAt identificere de "bedste" obligationer at købe lige nu afhænger af dine specifikke mål, din investeringshorisont og din risikoprofil. Her er nogle overvejelser og nogle populære obligationstyper, der kan være relevante i forskellige situationer:
Før du begynder at investere i obligationer, er det afgørende, at du er opmærksom på beskatningsreglerne.
Hvis du direkte investerer i obligationer på et reguleret marked, vil det gælde som kapitalindkomst, og du ville skulle beskattes efter lagerprincippet.
Når du beskattes efter lagerprincippet, vil dine obligationer blive opgjort hvert år, og du betaler skat af gevinsten.
Skatten ligger mellem 37% og 42%, alt afhængig af din øvrige indkomst.
Hvis du investerer i obligationer gennem en investeringsforening, vil du normalt blive beskattet ved salg, hvilket kaldes realisationsbeskatning.
Gevinsten beskattes som kapitalindkomst, og din nettoskatteprocent afhænger af dine øvrige indkomstforhold (typisk 25,7% til 42,6%).
Dog, hvis investeringsforeningen ikke udbetaler udbytte, vil den blive beskattet efter lagerbeskatningsprincippet, og skatten vil igen ligge mellem 37-42%.
Hvilket beskatningsprincip der er mest fordelagtigt for dig, afhænger af din individuelle skattesituation.
Der er en bagatelgrænse på 2.000 kr., hvilket betyder at du kun skal betale skat og kan trække tab fra, hvis denne overskrides.
Beløbet gælder din samlede gevinst eller tab på obligationer og andre fordringer, lagt sammen med gevinst og tab på gæld i fremmed valuta, samt obligationsbaserede investeringsinstitutter med minimumsbeskatning.
Hvis bagatelgrænsen overskrides, skal der betales skat af hele gevinsten, og du kan samtidig trække hele tabet fra. Renterne du modtager er altid skattepligtige og er ikke omfattet af bagatelgrænsen.
Find mere information om skat af obligationer på Skattestyrelsens hjemmeside (skat.dk).
Selvom obligationer generelt anses for at være mindre risikable end aktier, er der stadig risiko forbundet med obligationer. Her er nogle af de mest almindelige risici:
Ja, det er korrekt, du kan stadig tabe penge ved at investere i obligationer. Hvis udstederen af obligationen går konkurs eller ikke er i stand til at opfylde sine forpligtelser, kan du opleve tab på din investering.
Selvom obligationer normalt betragtes som mere stabile, er de ikke immune over for økonomiske udfordringer.
Rentesatserne påvirker værdien af obligationer. Når rentesatserne stiger, kan eksisterende obligationer falde i værdi, især hvis de har faste rentesatser.
Dette skyldes, at nye obligationer udstedt med højere rentesatser bliver mere attraktive, og derfor falder efterspørgslen efter eksisterende obligationer med lavere rentesatser.
Hvis inflationen stiger, kan det mindske den reelle værdi af de rentebetalinger, du modtager fra dine obligationer. Det betyder, at din købekraft kan falde over tid.
Denne risiko er knyttet til udstederens kreditværdighed. Hvis udstederen har finansielle problemer eller en lav kreditvurdering, øges risikoen for, at de ikke kan tilbagebetale deres gæld.
Dette kan føre til tab for obligationsejerne.
Når du investerer i obligationer, kan der være gebyrer og omkostninger, der påvirker dit afkast. Disse gebyrer kan omfatte handelsomkostninger, depotgebyrer og forvaltningsgebyrer, hvis du investerer gennem investeringsfonde eller ETF'er.
Det er vigtigt at forstå disse gebyrer og tage dem med i betragtning, når du vurderer din investeringsstrategi.
Renten og obligationer har en tæt sammenhæng. Når rentesatserne stiger, falder værdien af eksisterende obligationer normalt, og omvendt. Her er hvordan det fungerer:
Det er vigtigt at forstå denne sammenhæng, da det kan påvirke værdien af dine obligationer, hvis du beslutter at sælge dem før udløbsdatoen.
Hvis du holder obligationerne indtil udløbsdatoen, vil du normalt modtage deres nominelle værdi uanset ændringer i rentesatserne.
Beslutningen om at investere i obligationer afhænger af dine individuelle økonomiske mål. Her er nogle overvejelser, der kan hjælpe dig med at afgøre, om obligationer bør være en del af din investeringsportefølje:
I sidste ende bør beslutningen om at købe obligationer afhænge af en grundig vurdering af dine personlige økonomiske mål og omstændigheder.
En obligation er et lån, du giver til en virksomhed eller stat. Til gengæld får du renter i en aftalt periode, og når obligationen udløber, får du dit indskud tilbage. Det er generelt en mere sikker investering end aktier, men med lavere afkast.
Ja, du kan tabe penge på obligationer. Hvis udstederen går konkurs, risikerer du at miste din investering. Derudover kan obligationer falde i værdi, hvis renten stiger, fordi nye obligationer med højere rente bliver mere attraktive. Holder du obligationen til udløb, får du dog normalt din investering tilbage.
Aktier giver dig ejerskab i en virksomhed og kan svinge meget i værdi. Obligationer er lån, hvor du får en fast rente og dit indskud tilbage ved udløb. Obligationer er generelt mere stabile, men giver typisk lavere afkast end aktier over tid.
Den nemmeste måde er gennem obligationsfonde, som du kan købe via en investeringsplatform. En fond giver dig automatisk diversificering og professionel forvaltning, så du ikke selv skal vælge enkeltstående obligationer.
Ja, gevinster på obligationer beskattes som kapitalindkomst i Danmark. Direkte obligationsinvesteringer beskattes efter lagerprincippet (37-42%), mens obligationer via investeringsforeninger typisk beskattes ved salg. Der er en bagatelgrænse på 2.000 kr.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
Godkendte, regulerede mæglere
Sammenlign mæglereSammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
11 min læsningInvestering
5 min læsningInvestering
22 min læsningInvestering
8 min læsningInvestering
15 min læsningInvestering
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.