A
Anonym
Finansekspert · Financer
Et kviklån er et lille forbrugslån med hurtig udbetaling, kort løbetid, og som typisk tages online.
Ordet kviklån er en sammensmeltning af ordene kvik (hurtigt) og lån. Det er altså bare et almindeligt lån, hvor pengene lander på din konto inden for få timer eller 1-2 hverdage.
Kviklån kendes også som sms-lån, hurtiglån eller lynlån. Fælles for dem er, at du ansøger digitalt, ofte via MitID, og at der ikke kræves sikkerhed i form af bolig eller bil.
Mange forveksler kviklån med forbrugslån, men der er nogle vigtige forskelle.
Et kviklån er typisk på under 10.000 kr. med en løbetid på 14 dage til 12 måneder. Et forbrugslån kan derimod være på op til 500.000 kr. med en løbetid på op til 15 år.
Renten er også anderledes. Kviklån har generelt en højere ÅOP end forbrugslån, fordi lånebeløbet er lille og løbetiden kort. Det gør dem dyrere per lånt krone.
Hvor et kviklån typisk udbetales inden for få timer, kan et forbrugslån tage 1-5 hverdage at udbetale.
Læs mere om forskellen på forbrugslån og kviklån.
Kviklån er dyre sammenlignet med andre lånetyper.
Siden juli 2020 har der været et ÅOP-loft på 35%. Det betyder, at ingen kviklån lovligt kan have en ÅOP over 35%. Lån med en ÅOP over 25% må desuden ikke markedsføres til forbrugere.
I praksis ligger de fleste kviklån i dag derfor på en ÅOP omkring 24-25%.
Derudover gælder et omkostningsloft: du kan højst komme til at betale det dobbelte af lånebeløbet tilbage i renter og gebyrer tilsammen. Låner du 5.000 kr., kan du altså maksimalt betale 10.000 kr. tilbage.
Sammenligner du med et almindeligt forbrugslån, hvor ÅOP typisk ligger mellem 5-15%, er forskellen markant.
Læs mere om hvad kviklån koster.
Kviklån er reguleret af kreditaftaleloven, præcis som alle andre lån. Gennem årene er reglerne blevet strammet betydeligt.
Reglerne gælder både for lån fra finansielle virksomheder og lån mellem privatpersoner.
Læs mere om love og regler for kviklån.
Typisk er det mennesker, der er pressede økonomisk. Det er nemmere at blive godkendt til et kviklån end til et banklån, fordi kravene er lavere.
Du skal være mindst 18 år for at optage et kviklån, men mange udbydere kræver, at du er mindst 21 år.
En undersøgelse fra Danske Bank viste, at 40% af alle kviklån optages af unge mellem 18 og 29 år.
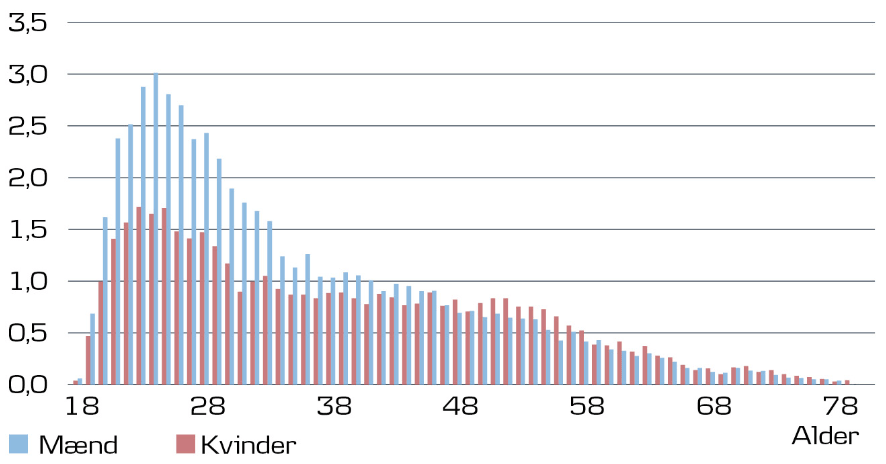
Som grafen viser, optages langt de fleste kviklån af mænd og kvinder mellem 21 og 34 år.
Springet fra 18 til 21 skyldes sandsynligvis, at mange kviklånsudbydere kræver et aldersminimum på 21 år.
Nej. Omkring 50% af ansøgerne afvises.
Alle låneudbydere er lovmæssigt forpligtet til at lave en kreditvurdering af dig, før de godkender et lån. I den vurdering kigger de på:
Mange ansøger om kviklån, selvom de allerede står i RKI. Det er en af de største årsager til den høje afvisningsprocent. Er du registreret i RKI, vil ingen lovlig dansk låneudbyder godkende dig.
Kviklån bruges oftest til to ting: almindeligt forbrug og uventede udgifter.
Almindeligt forbrug dækker over ting som elektronik, tøj eller gaver. Uventede udgifter er fx en bilreparation, en tandlægeregning eller et nyt hvidevareprodukt.
Kviklån bruges sjældent til større investeringer. Det giver heller ikke mening, da beløbene typisk er små og renten høj.
Har du reelt brug for pengene?
Hvis du overvejer at låne til almindeligt forbrug som nyt tøj eller elektronik, så spørg dig selv: er det et behov, eller er det bare rart at have? Hvis svaret er det sidste, lad være.
Har du billigere alternativer?
En kassekredit har ofte en lavere ÅOP end kviklån og kan være et billigere alternativ. Du kan også overveje at spare op eller undersøge et almindeligt forbrugslån med lavere rente.
Hvordan påvirker det din økonomi?
Har du allerede gæld? Så lad helt være med at tage et kviklån oveni. Søg i stedet gratis gældsrådgivning i din kommune.
Sammenlign altid ÅOP
ÅOP (årlige omkostninger i procent) er det bedste værktøj til at sammenligne lån. Jo lavere ÅOP, jo billigere er lånet. Sammenlign altid flere tilbud, før du beslutter dig.
Hvis du har brug for penge, men gerne vil undgå de høje omkostninger ved kviklån, har du flere muligheder:
Du ansøger online via en låneudbyder, typisk med MitID. Udbyderen laver en kreditvurdering af din økonomi. Bliver du godkendt, underskrives aftalen digitalt, og pengene udbetales til din konto inden for få timer eller 1-2 hverdage.
Ja, kviklån er lovlige. Siden 1. juli 2020 gælder der dog strammere regler: ÅOP må maksimalt være 35%, lån med ÅOP over 25% må ikke markedsføres, og du kan højst betale det dobbelte af lånebeløbet tilbage.
Et kviklån er typisk under 10.000 kr. med kort løbetid (14 dage til 12 måneder) og høj ÅOP. Et forbrugslån kan være op til 500.000 kr. med løbetid op til 15 år og lavere ÅOP (typisk 5-15%).
Nej. Alle lovlige danske låneudbydere er forpligtet til at tjekke RKI og afviser ansøgere, der er registreret. Hvis nogen tilbyder dig lån trods RKI-registrering, bør du være meget forsigtig.
Hvis du ikke betaler, vil du modtage rykkere med gebyrer. Gælden sendes derefter til inkasso, og du risikerer at blive registreret i RKI. En RKI-registrering gør det meget svært at låne penge, få kreditkort eller tegne visse abonnementer.
De fleste kviklån ligger mellem 1.000 og 15.000 kr. Nogle udbydere tilbyder op til 25.000 kr., men typisk holder beløbene sig under 10.000 kr.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign de bedste långivere
fra 0,1 % ÅOP
16 muligheder
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.