A
Anonym
Finansekspert · Financer
Er din bolig steget i værdi? Så sidder du muligvis på en af de billigste lånemuligheder overhovedet.
Lån i friværdi giver dig adgang til de penge, der er bundet i din bolig. Du beholder boligen, men får frigjort kapital til renovering, gældsindfrielse eller andre formål.
Friværdi er ganske simpelt forskellen mellem din boligs aktuelle værdi og din restgæld. Har du et hus eller en lejlighed med friværdi i, kan du tage det billigste lån i friværdi via realkreditinstituttet.
Formlen er enkel:
Boligens værdi - restgæld = friværdi
Du kan som udgangspunkt belåne op til 80% af boligens værdi med et realkreditlån. For sommerhuse er grænsen 75%.
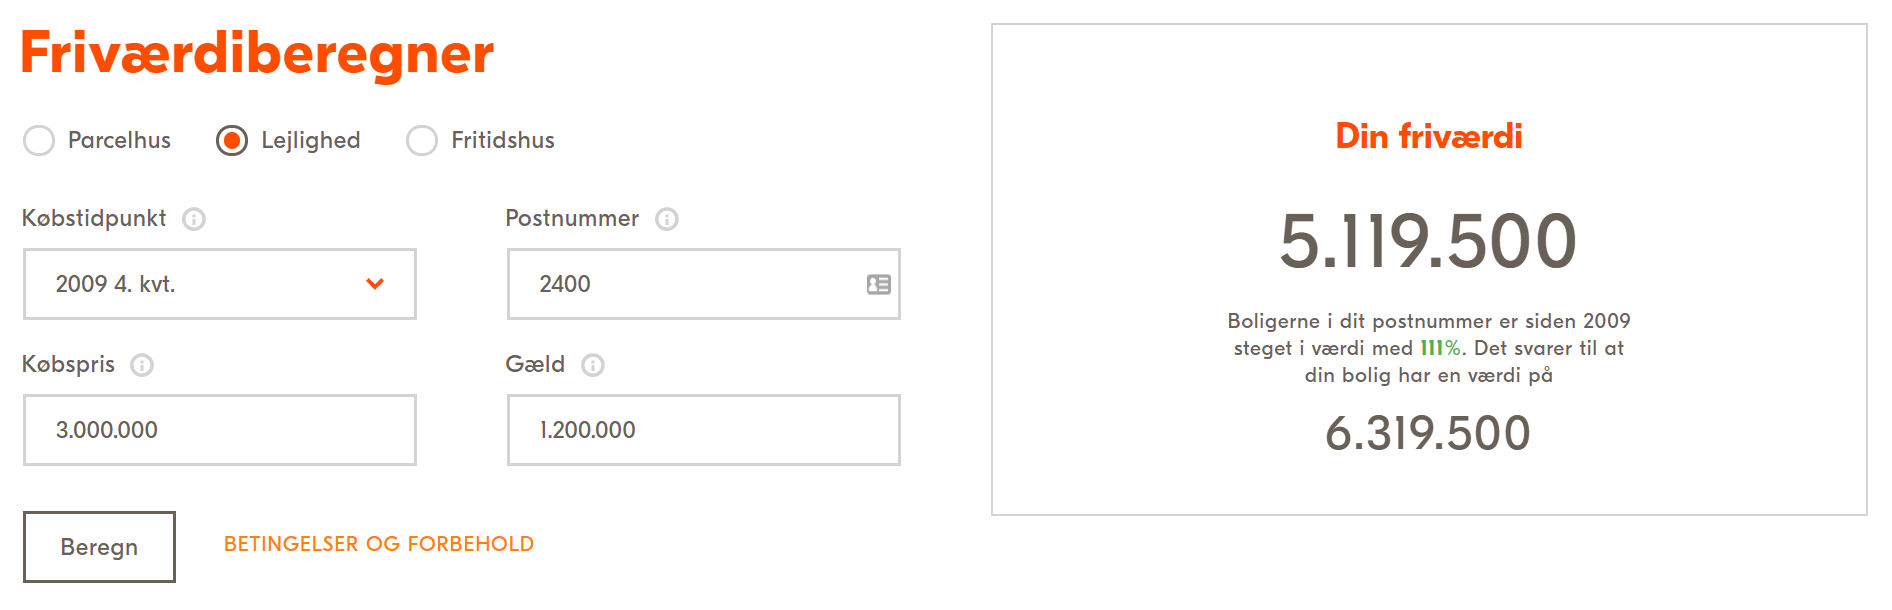
Vil du have et hurtigt overblik, kan du prøve Totalkredits friværdiberegner. Den estimerer din boligs værdi baseret på prisudviklingen i dit område.
Husk at resultatet er vejledende. Den endelige vurdering laves af banken eller en ejendomsmægler.
Et lån i friværdi er et lån, hvor du stiller din bolig som sikkerhed. Du optager et såkaldt tillægslån, enten som et realkreditlån eller et banklån.
Fordi banken har sikkerhed i din bolig, er renten markant lavere end på forbrugslån eller andre lån uden sikkerhed.
Har du allerede et realkreditlån, kan du forhøje det op til 80%-grænsen, hvis din bolig er steget i værdi.
Der er grundlæggende to måder at låne i din friværdi på:
Realkreditlån (op til 80% af boligens værdi) Det billigste valg. Du betaler en lav rente plus bidragssats til realkreditinstituttet. Til gengæld koster det tinglysningsafgift og gebyrer at oprette lånet. Du skal låne mindst ca. 100.000 kr. for at det kan betale sig.
Banklån (op til 100% af boligens værdi) Bruges typisk til den del, der ligger over 80%-grænsen. Renten er højere end realkreditlån, men stadig lavere end forbrugslån, fordi banken har sekundær sikkerhed i boligen. Gebyrer er ofte lavere ved banklån.
Det er ikke gratis at optage lån i friværdien. Her er de typiske omkostninger:
Tinglysningsafgift: 1.850 kr. + 1,5% af lånebeløbet (i 2026). Tinglyser du f.eks. et lån på 500.000 kr., koster tinglysningen alene 9.350 kr.
Bidragssats: Realkreditinstituttets årlige gebyr for at administrere lånet. Typisk 0,5-1,0% af restgælden. Realkredit Danmark sænkede i 2026 bidragssatsen på nye fastforrentede lån fra 0,68% til 0,57% ved 80% belåning.
Kurtage og gebyrer: Banken tager typisk et ekspeditionsgebyr på et par tusinde kroner.
Vurdering: Nogle banker kræver en ejendomsmæglervurdering, som kan koste 2.000-5.000 kr.
Som tommelfingerregel bør du låne mindst 100.000 kr. i realkreditlån for at omkostningerne giver mening. Låner du mindre, kan et banklån være billigere samlet set.
Du kan i princippet bruge pengene til hvad du vil. De mest almindelige formål er:
Det smarteste ved lån i friværdi er prisen. Hvor et forbrugslån typisk har en ÅOP på 8-25%, kan du låne i friværdien til en brøkdel af den pris.
Et realkreditlån i friværdien kan løbe op til 30 år. Har du luft i økonomien, kan du vælge en kortere løbetid og spare renter.
Banken ser typisk på, hvad du bruger pengene til. Låner du fx til en bil, er det fornuftigt at afdrage mindst lige så hurtigt som bilen falder i værdi. Ellers risikerer du negativ friværdi den dag du sælger bilen.
Du kan også vælge afdragsfrihed på realkreditlånet i en periode (typisk op til 10 år), men husk at du i den periode ikke bygger friværdi op via afdrag.
Ja, også pensionister kan låne i friværdien. Det kaldes ofte nedsparing, og giver dig mulighed for at bruge den bundne kapital i din bolig som supplement til pensionen.
For pensionister gælder dog strængere regler:
Har du en bolig med høj friværdi og lave udgifter, kan det være en oplagt måde at få mere luft i budgettet på.
Har du en andelsbolig, kan du også låne i friværdien, men der er vigtige forskelle:
Før du låner, bør du få den seneste valuarvurdering fra din andelsboligforening.
At have friværdi er ikke nok i sig selv. Banken skal også godkende dig.
De kigger bl.a. på:
En høj friværdi er ikke en garanti for at få lånet. Din økonomi skal kunne bære de ekstra låneomkostninger.
Få din bolig vurderet
Kontakt din bank eller brug en online friværdiberegner for at få et estimat. Banken laver den endelige vurdering.
Beregn din friværdi
Træk din restgæld fra 80% af boligens vurderede værdi (75% for sommerhuse). Det er din tilgængelige friværdi.
Kontakt din bank eller realkreditinstitut
Bed om et konkret tilbud på et tillægslån. Sammenlign gerne tilbud fra flere banker.
Vælg lånetype
Vælg mellem fast eller variabel rente og med eller uden afdrag. I 2026 anbefaler flere banker lån med variabel rente og korte rentetilpasninger for størst fleksibilitet.
Underskriv og få pengene udbetalt
Når lånet er godkendt, tinglyses det, og pengene udbetales. Processen tager typisk 2-4 uger.
Hvis din bolig er steget i værdi, kan du sikre dig mod fremtidige prisfald ved at låne i friværdien og parkere pengene.
Du er ikke forpligtet til at bruge pengene med det samme. Du kan f.eks.:
På den måde står din friværdi sikkert, også selvom boligpriserne skulle falde.
Ja, typisk er lån i friværdi det billigste lån du kan optage, fordi du stiller sikkerhed i din bolig. Det giver dog kun mening at optage et realkreditlån, hvis du låner mindst 100.000 kr., da omkostningerne til tinglysning og gebyrer ellers bliver for høje i forhold til lånet.
Du kan låne op til 80% af din boligs værdi som realkreditlån (75% for sommerhuse). Trækker du din restgæld fra, får du din tilgængelige friværdi. Banken kan derudover tilbyde banklån op til 100% af boligens værdi, men til en højere rente.
Omkostningerne består typisk af tinglysningsafgift (1.850 kr. + 1,5% af lånet), bidragssats (0,5-1,0% årligt), ekspeditionsgebyrer og evt. vurdering af boligen. Den samlede ÅOP på et realkreditlån i friværdien er typisk 3-5%.
Ja, pensionister kan låne i friværdien. Det kaldes nedsparing. Som udgangspunkt kan du højst belåne op til 60% af boligens værdi. Banken vurderer din økonomi individuelt, og i særlige tilfælde kan du få lov til at låne mere.
Boligens aktuelle værdi minus din restgæld = din friværdi. Vil du vide hvor meget du kan låne, skal du beregne 80% af boligens værdi (75% for sommerhuse) og trække restgælden fra.
Ja, men du kan ikke få realkreditlån i en andelsbolig. I stedet bruger du et andelslån, som er et banklån med pant i dit andelsbevis. Renten er højere end på realkreditlån, men stadig lavere end på forbrugslån.
Nej, du er nødt til at gå igennem en bank eller et realkreditinstitut. Nogle private aktører tilbyder pantebrevslån, men renten er typisk væsentligt højere.
Det giver ro i maven at være gældfri, men det er ikke nødvendigvis den bedste økonomiske strategi. Mange rådgivere anbefaler at have en vis belåning, fordi rentefradraget gør det billigt, og du kan investere friværdien til et potentielt højere afkast.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign de bedste långivere
fra 0,1 % ÅOP
16 muligheder
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.