A
Anonym
Finansekspert · Financer
Du har faktisk ret til at fortryde dit lån. Ifølge kreditaftaleloven har du 14 kalenderdages fortrydelsesret på lån og andre kreditaftaler.
Det gælder uanset om der er tale om forbrugslån, kviklån eller kassekredit. Du behøver ikke angive en grund, og du kan gøre det helt uden ekstra gebyrer.
I denne artikel gennemgår vi præcis hvordan fortrydelsesretten fungerer, hvad det koster dig, og hvornår den gælder. Vil du læse mere om kreditaftaleloven generelt, kan du gøre det i vores guide til love om lån.
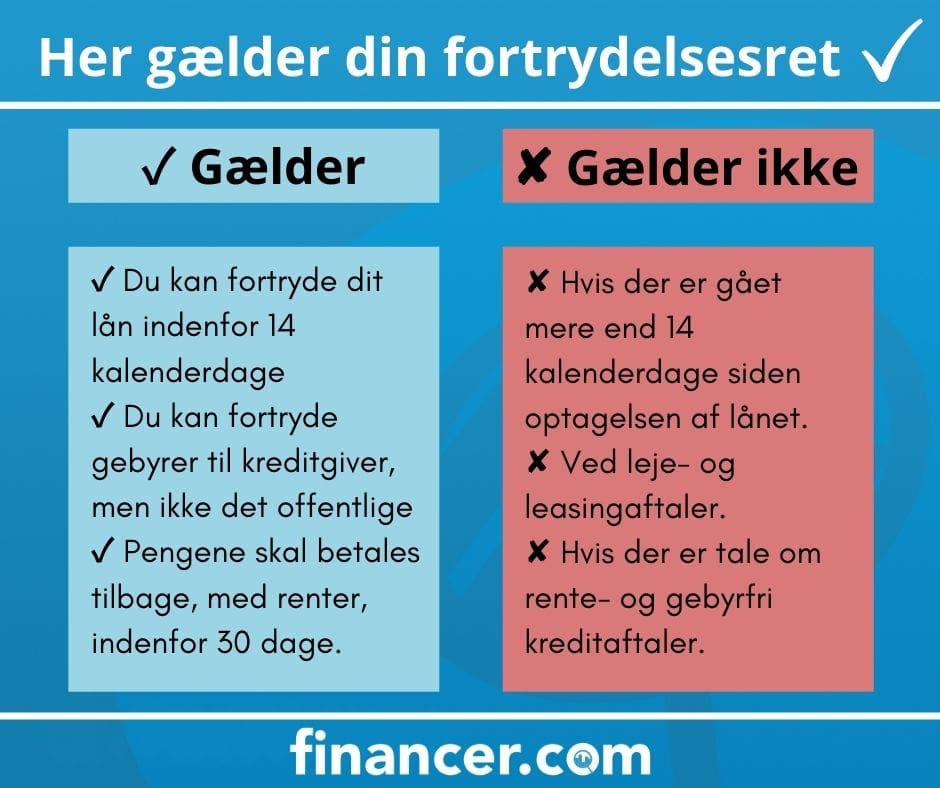
Fortrydelsesret på lån betyder, at du som forbruger kan annullere en kreditaftale inden for 14 kalenderdage. Retten følger af kreditaftaleloven § 19.
Du behøver ikke give nogen begrundelse. Fortrydelsesretten er din lovbestemte ret, og den gælder automatisk på alle kreditaftaler, der falder under loven.
Det dækker bl.a.:
Fortrydelsesfristen starter som udgangspunkt den dag, du indgår kreditaftalen.
Men der er en vigtig undtagelse: Hvis du først modtager alle vilkår, betingelser og oplysninger om lånet på et senere tidspunkt, så starter fristen først den dag.
Det er altså den seneste af de to datoer, der tæller.
Hvis den 14. dag falder på en weekend eller en helligdag, forlænges fristen til den førstkommende hverdag.
Du kan fortryde både mundtligt og skriftligt. Men vi anbefaler altid at gøre det skriftligt.
En e-mail er det bedste valg. Den fungerer som bevis på, at du har fortrudt, og den viser præcis hvornår du sendte beskeden.
Det er underordnet om kreditgiveren har læst din e-mail. Så længe den er afsendt inden for de 14 dage, er fortrydelsen gyldig.
I praksis kan du gøre det i tre trin:
Selve fortrydelsen er gratis. Du skal ikke betale et gebyr for at fortryde.
Men du skal betale renter for den periode, du har haft pengene. Det vil sige fra den dag, lånet blev udbetalt, til den dag du betaler pengene tilbage.
Har du betalt oprettelsesgebyr eller andre gebyrer i forbindelse med lånet, har du ret til at få dem refunderet. Kreditgiveren er forpligtet til at betale dem tilbage, selvom ikke alle gør det frivilligt.
Offentlige gebyrer, f.eks. tinglysningsafgifter, kan du normalt ikke få refunderet.
Hvis du har taget et såkaldt gratis lån (typisk et førstelånstilbud uden renter og gebyrer), kan låneudbyderen opkræve et gebyr, når du fortryder. Gebyret skal dog være oplyst før låneaftalen blev indgået.
Fra et økonomisk synspunkt giver det dog sjældent mening at fortryde et gratis lån. Du kan bare betale det tilbage som planlagt uden ekstra omkostninger.
Fortrydelsesretten gælder ikke for alle typer lån. Her er undtagelserne:
Hvis du er i tvivl om dit lån er omfattet, kan du kontakte Forbrugerombudsmanden eller læse kreditaftaleloven direkte på retsinformation.dk.
Har du købt en bil på afbetaling eller optaget et billån, har du også 14 dages fortrydelsesret på selve kreditaftalen.
Vær dog opmærksom på, at fortrydelsesretten kun gælder låneaftalen. Du kan altså fortryde finansieringen, men ikke nødvendigvis selve bilkøbet, medmindre det er købt som fjernsalg.
Det betyder i praksis, at du stadig ejer bilen, men skal finde en anden måde at finansiere den på.
Ja. Et samelån er en kreditaftale som alle andre, og du har derfor også 14 dages fortrydelsesret.
Vær opmærksom på, at hvis du fortryder dit samelån, genopstår dine oprindelige lån typisk ikke automatisk. Kontakt dine tidligere kreditgivere for at høre, om dine gamle aftaler kan genaktiveres.
Fortrydelsesretten på lån er reguleret i kreditaftaleloven § 19. Loven implementerer EU's forbrugerkreditdirektiv og sikrer, at danske forbrugere har et minimum af beskyttelse når de indgår kreditaftaler.
Loven fastslår bl.a.:
Du kan læse hele lovteksten på retsinformation.dk. De relevante bestemmelser finder du i kapitel 3.
Har du brug for at sammenligne lån, kan du bruge vores lånesammenligning og finde det billigste tilbud.
Ja. Du har 14 kalenderdages fortrydelsesret på lån og andre kreditaftaler ifølge kreditaftaleloven § 19. Det gælder forbrugslån, kviklån, billån, kassekreditter og kreditkort.
Ja, du kan fortryde et lån inden for 14 kalenderdage efter aftalens indgåelse. Du skal blot meddele det skriftligt til din kreditgiver, f.eks. via e-mail.
Selve fortrydelsen er gratis. Du skal dog betale de renter, der er påløbet fra lånet blev udbetalt til du betaler det tilbage. Oprettelsesgebyrer har du ret til at få refunderet.
Fortrydelsesretten gælder fra den dag kreditaftalen indgås, eller den dag du modtager alle lånevilkår, hvis det sker senere. De 14 dage tæller fra den seneste af de to datoer.
Du har 30 kalenderdage fra du meddeler kreditgiveren din fortrydelse til at tilbagebetale lånebeløbet plus påløbne renter.
Nej. Du skal kun betale de almindelige renter for den periode, du har haft pengene. Der pålægges ikke morarenter ved fortrydelse.
Nej. Realkreditlån baseret på obligationsudstedelse er undtaget fra fortrydelsesretten. Det gælder typisk boliglån fra realkreditinstitutter.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign de bedste långivere
fra 0,1 % ÅOP
16 muligheder
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.