A
Anonym
Finansekspert · Financer
Høje boligpriser, dyre bøger og en hverdag hvor pengene sjældent rækker til mere end rugbrød og pasta.
Som studerende kender du sikkert følelsen. SU-lånet kan give dig luft i budgettet, men det er ikke gratis penge.
I denne guide giver vi dig det fulde overblik over SU-lån i 2026: satser, renter, tilbagebetaling og de vigtigste overvejelser, du bør gøre dig, før du ansøger.
Der findes flere typer SU-lån, som dækker forskellige behov. Her er de aktuelle satser.
| Type | Månedlig sats |
|---|---|
SU-lån | Op til 3.799 kr. |
Supplerende SU-lån (forsørgere) | Op til 1.900 kr. |
Maksimum i alt | Op til 5.699 kr. |
Slutlån | Op til 9.801 kr. |
Den månedlige sats for et SU-lån er op til 3.799 kr. i 2026.
Som udgangspunkt har du 70 SU-klip (5 år og 10 måneder). Du kan kun optage SU-lån i de måneder, hvor du modtager SU.
Hvis du f.eks. starter på en bacheloruddannelse, der tager 36 måneder, vil du samlet få omkring 136.764 kr. udbetalt over hele uddannelsen. Beløbet kan dog blive lidt højere, da satsen typisk stiger en smule hvert år.
Hvis du modtager mindre SU end den højeste sats, fordi dine forældre tjener for meget, kan du forhøje dit SU-lån tilsvarende.
Får du f.eks. 500 kr. mindre end den højeste SU-sats, kan du forhøje dit SU-lån med 500 kr. om måneden.
Har du et barn under 18 år med adresse hos dig, kan du søge om et supplerende SU-lån. I 2026 er satsen op til 1.900 kr. om måneden.
Det supplerende lån er udover det almindelige SU-lån, så du samlet kan låne op til 5.699 kr. om måneden.
Du kan også vælge kun at tage det supplerende lån uden det almindelige SU-lån.
Har du brugt alle dine SU-klip, men mangler at færdiggøre uddannelsen, kan du tage et slutlån.
Slutlånet kan løbe i op til 12 måneder (i særlige tilfælde 24 måneder). I 2026 er satsen op til 9.801 kr. om måneden.
Slutlån har samme rentevilkår som det almindelige SU-lån.
SU-lån har to forskellige rentesatser: en under studiet og en lavere sats, når du er færdig.
| Periode | Rente |
|---|---|
Under studiet | 4,00% |
Efter studiet | 2,60% |
Ved misligholdelse | 7,25% |
Renten under studiet er fast på 4% i 2026.
Efter endt uddannelse skifter renten til diskontoen plus et tillæg på maks. 1%. Diskontoen er en rentesats, som Nationalbanken fastsætter løbende. Siden juni 2025 har diskontoen ligget på 1,60%, hvilket giver en samlet rente på 2,60% efter studiet.
Du kan tjekke den aktuelle diskonto hos Nationalbanken.
Med en rente på 4% under studiet og 2,60% bagefter er et SU-lån langt billigere end et almindeligt forbrugslån, hvor ÅOP typisk ligger mellem 5% og 25%.
Men billigt er ikke det samme som gratis. Pengene skal stadig betales tilbage med renter, og over flere år kan det samlede beløb vokse sig overraskende stort.
SU-lån tilbagebetales over 7 til 15 år, afhængigt af gældens størrelse.
I tilbagebetalingsperioden betales der af hver anden måned, ikke hver måned som ved de fleste andre lån.
På su.dk kan du finde eksempler på SU-lån, som viser hvad et lån koster samlet set.
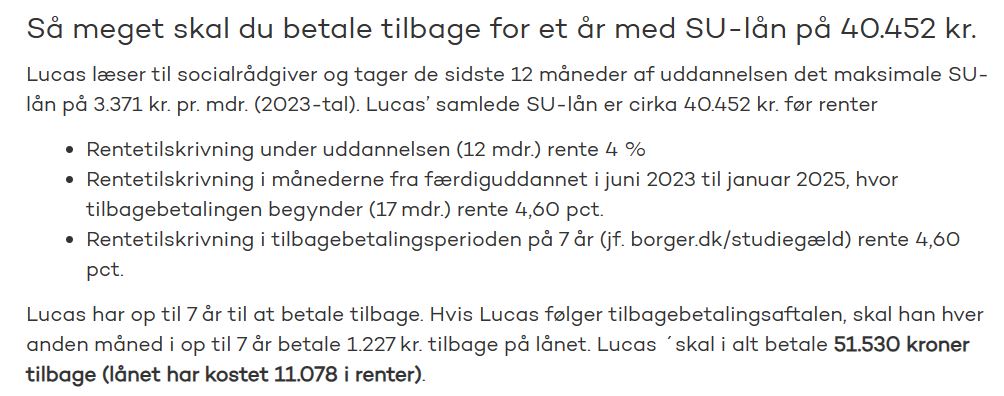
Et lån på 40.452 kr. over 7 år koster ca. 11.078 kr. i samlede renteomkostninger.
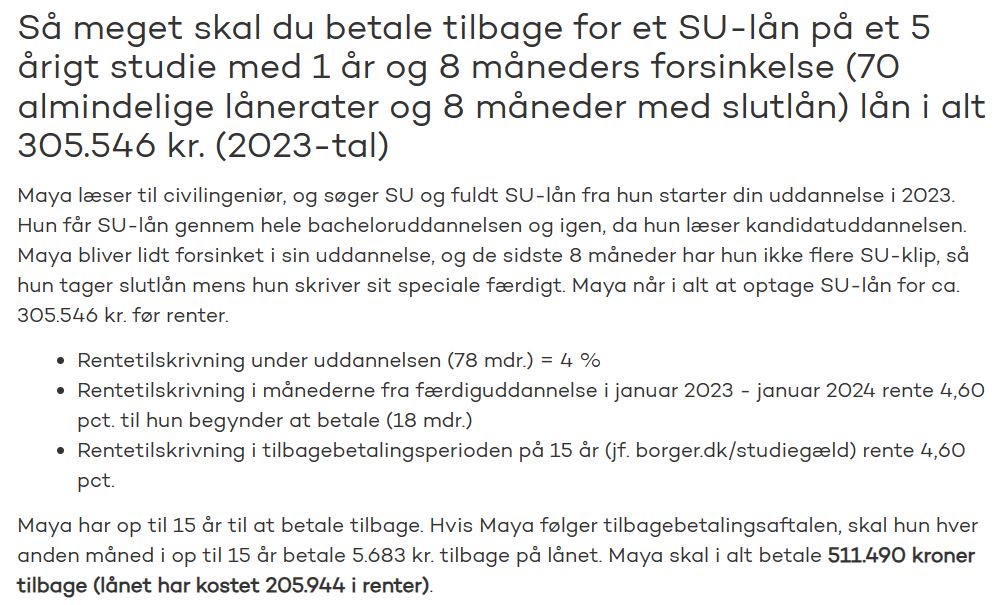
Et lån på 305.546 kr. over 15 år koster ca. 205.944 kr. i samlede renteomkostninger.
Det er en hel del penge. Faktisk ender du med at betale næsten 70% oven i det oprindelige lån.
Tilbagebetalingen begynder den 1. januar, mindst ét år efter du har afsluttet eller afbrudt din uddannelse.
Du betaler af hver anden måned, og den samlede tilbagebetalingsperiode er 7 til 15 år, afhængigt af hvor meget du skylder.
Starter du på en ny SU-berettiget uddannelse, inden lånet er tilbagebetalt, sættes tilbagebetalingen på pause, indtil du er færdig med den nye uddannelse.
Misligholdes dit SU-lån, stiger renten til 7,25%. Gælden kan desuden overdrages til Gældsstyrelsen, som kan foretage lønindeholdelse.
Har du svært ved at betale, kan du kontakte Udbetaling Danmark og søge om en ny afdragsordning, før det kommer så vidt.
Ja, du betaler ikke skat af SU-lån. Det er et lån, ikke en indkomst, så beløbet beskattes ikke.
Til gengæld kan du trække renterne fra i skat. Det gælder både renterne under studiet og efter.
I praksis kan du spare en del penge, fordi skattefradraget reducerer den reelle renteudgift. Fradraget sker automatisk via forskudsopgørelsen, men det er en god idé at tjekke, at beløbet er korrekt i din årsopgørelse hos Skat.
En stor reform af SU-systemet træder i kraft fra januar 2027. Reformen påvirker studerende, der starter på en uddannelse fra juli 2025 og frem.
De vigtigste ændringer:
Er du allerede i gang med din uddannelse før juli 2025, fortsætter du på de nuværende regler.
Hold dig opdateret om de konkrete ændringer på su.dk.
Har du ikke mulighed for at tage SU-lån, eller vil du undgå gælden, er der andre muligheder.
Det korte svar: kun hvis du har brug for pengene.
For mange studerende giver SU-lånet en nødvendig økonomisk buffer, så de kan fokusere på studiet i stedet for at arbejde 20 timer om ugen.
For andre er det unødvendig gæld. Hvis du kan klare dig uden, er der ingen grund til at starte karrieren med et lån på nakken.
Tænk over, hvad du rent faktisk bruger pengene på. Går de til husleje og mad, giver det god mening. Går de til ting, du ikke har brug for, bør du overveje at lade være.
Husk også, at et SU-lån kan påvirke din økonomi, når du senere skal købe bolig. Bankerne kigger på din samlede gæld, når de vurderer, hvor meget du kan låne til en bolig.
Du ansøger om SU-lån på minSU med MitID.
Du skal allerede modtage SU for at kunne ansøge. Processen er enkel:
Pengene udbetales sammen med din SU den sidste bankdag i måneden.
Du kan også ansøge med tilbagevirkende kraft. Har du f.eks. været i gang med studiet i 6 måneder uden at have taget SU-lån, kan du få alle 6 måneders lån udbetalt på én gang.
I 2026 kan du få op til 3.799 kr. om måneden i SU-lån. Er du forsørger, kan du desuden søge om et supplerende lån på op til 1.900 kr. om måneden, så du samlet kan låne op til 5.699 kr.
Det kommer an på din situation. Har du brug for pengene til husleje og mad, er det en fornuftig løsning med lav rente. Har du ikke brug for dem, er det unødvendig gæld. Husk at SU-lån påvirker din samlede gæld, når du senere skal købe bolig.
Ja, du betaler ikke skat af SU-lån. Det er et lån, ikke en indkomst. Du kan desuden trække renterne fra i skat, både under og efter studiet.
Nej, SU-lån er ikke rentefrit. Renten er 4% under studiet og 2,60% efter endt uddannelse (diskontoen på 1,60% plus et tillæg på 1%). Misligholdes lånet, stiger renten til 7,25%.
Tilbagebetalingen begynder den 1. januar, mindst ét år efter du har afsluttet eller afbrudt din uddannelse. Du betaler af hver anden måned over en periode på 7-15 år.
Ja. Har du f.eks. studeret i 6 måneder uden at have søgt SU-lån, kan du ansøge og få alle 6 måneders lån udbetalt på én gang.
Du kan se din SU-gæld på minSU (su.dk/minsu), hvor du logger ind med MitID. Her kan du se, hvor meget du skylder, og hvornår tilbagebetalingen starter.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign de bedste långivere
fra 0,1 % ÅOP
16 muligheder
7 min læsningLån
6 min læsningLån
7 min læsningLån
6 min læsningLån
7 min læsningLån
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.