A
Anonym
Finansekspert · Financer
Et budget er som en køreplan for din økonomi.
Har du lagt et, ved du hvor du er og hvor du er på vej hen. Du kan også nemt ændre retning, hvis du på halvvejen hellere vil et andet sted hen.
Selvom du har en sund økonomi, er det stadigvæk en god idé at lægge et budget. Du kan muligvis spare penge steder, du slet ikke anede.
Men hvordan laver man et budget, som man samtidig kan holde fast i?
Her er vores guide til dig, så du kan lægge dit eget personlige budget uden at misse nogen vigtige elementer.
Vi har lavet et gratis budgetskema, så du hurtigt og enkelt kan få lagt dit budget.
Budgetskemaet er både tilgængeligt online gennem Google Sheets og offline ved at downloade det i et Excel regneark.
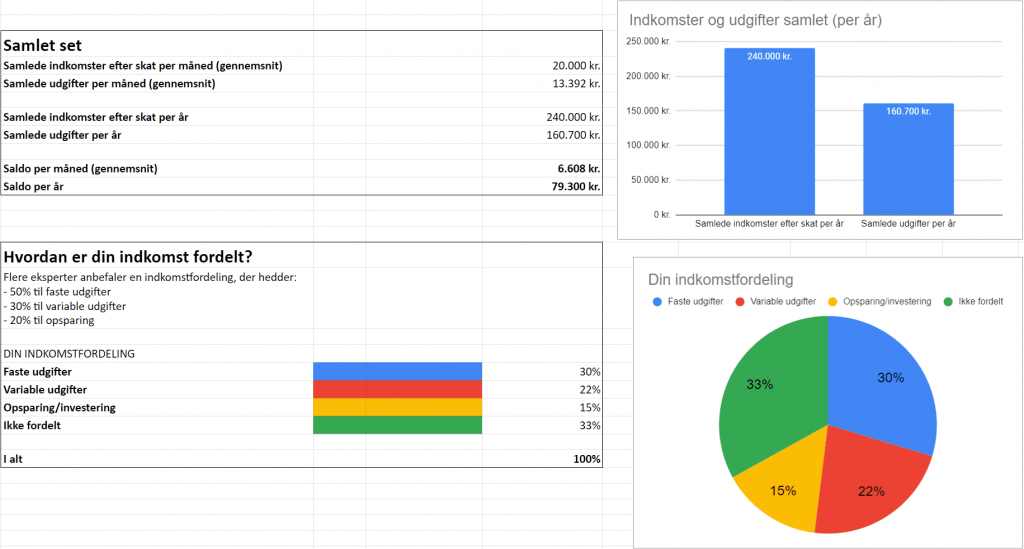
Skemaet beregner automatisk dine samlede indkomster, samlede udgifter, rådighedsbeløb og din saldo.
Du får også et overblik over hvordan dine penge er fordelt, som ser ud således:
Her er de vigtigste trin, du skal igennem når du lægger et budget.
Hvis du bruger vores budgetskema, vil du automatisk gå i gennem de fire første trin.
Det første (og måske sjoveste) trin er at dokumentere alle dine indtægter.
For de fleste tager lønindkomst førstepladsen, men overse ikke forskellige tilskud, pengegaver, uddbytte fra investeringer og bonusser.
Her er en række forskellige indtægter:
Husk at dokumentere indtægterne efter skat.
Det næste trin er at kigge dine udgifter efter i sømmene og skrive dem alle sammen ned.
Skriv alle udgifter ned du kan komme på, og brug evt. din netbank til at se det hele.
Tip: Brug vores gratis budgetskema, så du husker det hele.
Når du har brug for at spare penge, er det de variable udgifter, der er nemmest at påvirke.
Det er dog mere effektivt at skære ned på de faste udgifter, da de gentager sig ofte.
Det er simpelt. Du tager dine samlede indkomster efter skat, og trækker dine samlede udgifter fra.
Hvis du f.eks. har 200.000 kr. i samlede indkomster efter skat, og har udgifter for 150.000 kr., har du et overskud på 50.000 kr.
Nu hvor du ved hvor meget du har i overskud eller underskud, kan du begynde at justere dit budget, så du kan få mere ud af dine penge.
Det sværeste ved budgettet er ikke at lægge det, men at holde det.
Når du ved 'hvorfor' du har lagt dit budget, er det nemmere at følge det. F.eks. for at holde dig gældfri, spare op til dine børn, eller for at få penge til en jordomrejse.
Du kan bruge disse grunde som motivation til at holde dit budget.
Grundene bør være så personlige som muligt, da det er netop dig, der gerne vil holde budgettet.
Vi har lavet et gratis budgetskema, så du nemt kan indtaste dit månedlige og årlige forbrug, og se hvordan du bruger dine penge.
Det er nemmere end at skrive alting ned selv, du udfylder simpelthen bare felterne, og så gør skemaet arbejdet for dig.
Hvis du vil spare 20% af dit månedlige rådighedsbeløb op, kan du sætte automatiske indbetalinger op inde på din netbank.
På den måde behøver du ikke at tænke over at allokere penge til dine forskellige poster.
Du kan gøre det samme med månedlige betalinger og andet.
Når du skærer ned på faste udgifter, behøver du kun gøre det én gang, og derefter sparer du penge måned efter måned, år efter år.
Derfor er det mere effektivt at opsige abonnementer, flytte i en billigere bolig eller skifte til et billigere forsikringsselskab, end det er at spare på enkeltudgifter.
Et budget er en aftale med dig selv, om at du vil bruge så og så mange penge på forskellige poster.
Du kan gøre dit budget så fleksibelt som du selv ønsker.
Hvis du modtager en uventet bonus eller andre ekstra penge, du ikke fik med i dit budget, så gem dem.
Du kan f.eks. sætte dem ind på din opsparing eller investere dem i aktier.
Det tager normalt et par måneder at vænne sig til en budgetplan.
Hvis du ikke holder dig 100% til budgettet i begyndelsen, så glem ikke formålet med dit budget, og lav i stedet justeringer hen ad vejen, som det passer din økonomi.
Det er okay, hvis du ikke kan holde dig helt til budgettet. Hvis du kan holde dig 75% til budgettet, er det bedre end at holde sig 50% til det.
Hvis du holder dit budget og dermed har en positiv bundlinje, har du muligheden for at sende dine penge ud og arbejde for dig.
I dag findes der mange forskellige investeringsmuligheder, som du kan bruge til at få mere ud af dine penge.
Med renters rente effekten, kan selv små pengebeløb hver måned vokse sig til en stor opsparing.
Du kan evt. prøve investering i aktier.
Mange eksperter anbefaler et budget, der følger 50/30/20-reglen.
Med denne formular kan du dække alle dine vigtigste udgifter, og stadigvæk have nok penge til både at nyde livet og spare op til fremtiden.
Hvis nogle af dine udgifter er højere end 50/30/20-formularen, kan du justere dit budget, og evt. finde poster at spare på, så det kommer til at passe.
Om 50/30/20-reglen fungerer for dig eller ej, udforsker vi i vores artikel: Hvor meget skal man spare op?
Alle måneder er ikke ens, når det kommer til indkomster og udgifter.
F.eks. betales forsikringer typisk kvartalsvis, bilen synes hver fjerde år, og fødselsdage er kun én gang om året.
Det samme gælder ofte feriepenge og bonusser fra arbejdet.
Hvis der er en uoverensstemmelse mellem dit budget og virkeligheden, så kig dine udgifter igennem og find fejlen.
Det samme gælder, hvis du synes, at du bruger for mange penge og gerne vil skære ned.
En budget-app kan gøre det nemmere at holde styr på pengene. Apps som Spiir giver dig et overblik over, hvordan du bruger dine penge.
Når du først er opmærksom på det, er det nemmere at overholde.
En af de største fejl du kan begå, når det kommer til budgetlægning, er slet ikke at lægge et!
Uanset om du er studerende eller pensionist, lønarbejder eller iværksætter, kan et budget være et nyttigt redskab for dig, uanset din økonomiske situation.
Stadigvæk ikke kommet i gang?
Gå til det gratis budgetskema
I korte træk starter man med at kigge alle sine indkomster og udgifter igennem, for at finde frem til sit rådighedsbeløb og saldo. Når det er gjort, ved du hvor mange penge du bruger, og hvad du bruger dem på. Nu kan du begynde at foretage ændringer i budgettet.
Der er mange fordele ved at lægge et budget. Du får overblik over din økonomi, du kan nemt spare penge og du kan tjene penge ved at begynde at investere dit overskud. Et budget giver dig kontrol over dine penge og hjælper dig med at nå dine økonomiske mål.
Vi har lavet et gratis online budgetskema for dig. Du laver en kopi af skemaet i Google Sheets eller Excel, udfylder felterne med dine indkomster og udgifter, og så beregner skemaet automatisk dit rådighedsbeløb og saldo. Det er nemt og hurtigt.
Alle indkomster og udgifter skal med i et budget. Det inkluderer løn, bonusser, SU, boligudgifter, mad, transport, forsikringer, abonnementer, gæld, opsparing og alle andre udgifter du har. Jo mere grundig du er, jo bedre overblik får du.
50/30/20-reglen er en budgetformular hvor du bruger 50% af din indkomst på nødvendigheder (bolig, mad, transport), 30% på ønsker og underholdning, og 20% på opsparing og gældsafbetaling. Det er en enkel måde at få balance i økonomien.
Et typisk dansk budget inkluderer boligudgifter (husleje eller realkreditlån), forsikringer, transport, mad, abonnementer (telefon, internet, streaming), børneudgifter hvis relevant, og opsparing. De største poster er typisk bolig, transport og mad. Et godt budget skal passe til din situation og dine mål.
Denne artikel er baseret på vores egne budgetskabeloner og generel finansiel viden om budgetlægning. 50/30/20-reglen er en anerkendt budgetmetode beskrevet i Elizabeth Warrens bog "All Your Worth: The Ultimate Lifetime Money Plan". Informationer om gennemsnitlige danske husstands udgifter er baseret på Danmarks Statistiks forbrugsundersøgelser.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
Godkendte, regulerede mæglere
Sammenlign mæglereSammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
6 min læsningPrivatøkonomi
12 min læsningPrivatøkonomi
8 min læsningPrivatøkonomi
5 min læsningPrivatøkonomi
7 min læsningPrivatøkonomi
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.