A
Anonym
Finansekspert · Financer
Find ud af hvad du bruger
Du kan ikke spare op, hvis du ikke ved hvad du bruger. Gå dine kontoudtog igennem for de sidste 3 måneder og kategoriser alle udgifter: bolig, transport, mad, forsikringer, abonnementer, sjov.
Brug evt. en budget-app eller et simpelt regneark. Mange bliver overraskede over hvor meget der forsvinder til ting de knap bemærker.
Beregn dit FIRE-tal
Tag dine årlige udgifter og gang med 25. Det er dit mål.
Har du f.eks. udgifter på 25.000 kr. om måneden (300.000 kr. om året), er dit FIRE-tal 7.500.000 kr. Vil du være mere konservativ (3,5%-reglen), gang med 28,6 i stedet. Så bliver det ca. 8.580.000 kr.
Skru op for din opsparingsrate
Din opsparingsrate er den vigtigste faktor. Med en opsparingsrate på 20% tager det ca. 37 år at nå FIRE. Med 50% tager det ca. 17 år. Med 70% er du der på ca. 8,5 år.
Start med at skære de udgifter der giver dig mindst glæde. Derefter kan du fokusere på de store poster: billigere bolig, cykel i stedet for bil, leve billigere generelt.
Invester konsekvent hver måned
Opret en aktiesparekonto (17% skat) og et depot. Sæt en fast månedlig overførsel op til en billig global indeksfond. Du behøver ikke vælge individuelle aktier eller timing markedet.
Kig på vores guide til investering for begyndere hvis du er helt ny.
Bliv ved, og bliv ved
Økonomisk uafhængighed er et maraton. Der vil være måneder hvor markedet falder, og det føles meningsløst. Men historisk er aktiemarkedet altid kommet tilbage.
Hold øje med dine fremskridt. Mange tracker deres "FIRE-procent" (nuværende formue divideret med FIRE-tal). At se tallet stige fra 10% til 20% til 50% er en motivation i sig selv.
Forestil dig at vågne en morgen uden at skulle noget. Ingen alarm, ingen chef, ingen regninger der presser. Bare muligheden for at bruge din tid præcis som du vil.
Det er økonomisk uafhængighed.
Og det er ikke forbeholdt de superrige. Med den rigtige strategi, lidt disciplin og god gammeldags tålmodighed kan de fleste danskere arbejde sig hen mod det.
I denne guide gennemgår vi præcis hvad økonomisk uafhængighed er, hvordan du beregner dit "FIRE-tal", og hvilke konkrete trin du kan tage for at komme i gang.
Vejen til økonomisk uafhængighed kan koges ned til tre ting:
Det lyder simpelt, og det er simpelt. Men det er ikke nemt. Det kræver at du ved, hvad du bruger, hvad du tjener, og at du konsekvent sætter forskellen til side.
Lad os se på de konkrete strategier.
FIRE står for "Financial Independence, Retire Early" og er en bevægelse der er vokset massivt de seneste år, også i Danmark. FIRE-bevægelsen har i dag over 25.000 danske medlemmer, og kernen er enkel: spar og invester aggressivt i en kortere periode, så du kan stoppe med at arbejde langt før den officielle pensionsalder.
Typisk sigter FIRE-tilhængere efter at spare og investere 50-70% af deres indkomst. Det kræver en bevidst livsstil med lave udgifter, men belønningen er kæmpe: frihed til at vælge dit eget liv i 30'erne, 40'erne eller 50'erne i stedet for at vente til du er 67.
FIRE er ikke en one-size-fits-all tilgang. Der findes flere variationer:
Lean FIRE er for dem der vil stoppe med at arbejde hurtigst muligt. Du lever ekstremt sparsommeligt, typisk for under 200.000 kr. om året, og har brug for en mindre formue. Det kræver en minimalistisk livsstil.
Fat FIRE er det modsatte. Her vil du leve komfortabelt med et højt forbrug efter du stopper med at arbejde. Det kræver en større formue, men du behøver ikke give afkald på luksusgoder.
Barista FIRE er en mellemvej. Du har nok investeret til at dække det meste af dine udgifter, men tager et let deltidsjob (deraf navnet) for at dække resten og få sociale kontakter. Mange danskere vælger denne variant.
Coast FIRE betyder at du allerede har investeret nok til, at din formue vil vokse til dit FIRE-tal uden yderligere indskud. Du skal stadig arbejde for at dække daglige udgifter, men du behøver ikke spare mere op.
4%-reglen er hjørnestenen i FIRE-beregningen. Den fortæller dig præcis hvor stor en formue du behøver.
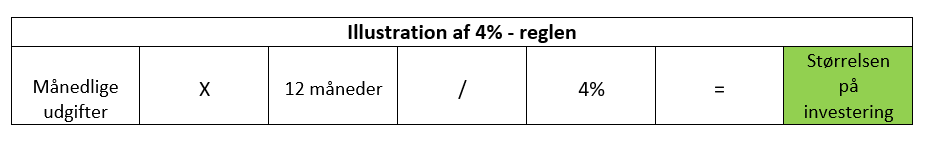
4%-reglen stammer fra det berømte Trinity Study fra 1998 (opdateret med data til 2024). Princippet er enkelt: Hvis du hvert år hæver 4% af din startformue (justeret for inflation), vil dine penge statistisk set holde i mindst 30 år.
Sådan beregner du dit FIRE-tal:
Tag dine årlige udgifter og gang med 25. Det er din formue-mål.
Det lyder som store tal. Men husk at renters rente gør det hårde arbejde. Med en investering på 10.000 kr. om måneden og 7% gennemsnitligt afkast, har du ca. 5,9 mio. kr. efter 20 år.
Vigtigt om 4%-reglen i Danmark: Husk at der skal betales skat af dit investeringsafkast. På en aktiesparekonto er skatten 17% (lagerbeskattet), men på et almindeligt depot er det 27-42%. Dine reelle udgifter skal derfor inkludere skatten. Mange danske FIRE-tilhængere regner med en hævningsrate på 3-3,5% for at være på den sikre side.
Vi har sammenlignet hele markedet, og du kan spare tusindvis af kroner ved at vælge den rigtige aktieplatform
Bedste aktieplatformeHer er en konkret plan du kan følge, uanset om du er 25 eller 55 år.
I Danmark kan du få offentlig tidlig pension (Arne-pension) hvis du har været på arbejdsmarkedet i 43-45 år, men den giver max 15.650 kr./md. i 2026. Det er langt fra nok for de fleste.
FIRE-tilgangen handler om at skabe din egen tidlige pension gennem investeringer. Og her er Danmarks skattesystem faktisk en fordel: aktiesparekontoen har en af de laveste skattesatser i Europa for investeringer (17%).
Realistisk set: Hvis du er 30 år, tjener 35.000 kr. efter skat og sparer 40% op (14.000 kr./md.), kan du nå ca. 7 mio. kr. inden du fylder 50 med et gennemsnitligt afkast på 7%. Det er nok til at dække 280.000 kr. i årlige udgifter med 4%-reglen.
Passiv indkomst er penge du tjener uden aktivt at arbejde for dem. Det er kernen i økonomisk uafhængighed. Her er de mest realistiske kilder for danskere:
For de fleste FIRE-tilhængere er investeringer i aktier og indeksfonde den primære kilde til passiv indkomst. Det kræver mindst vedligeholdelse og giver historisk det bedste risikojusterede afkast.
Du er økonomisk uafhængig når dit passive afkast kan dække alle dine udgifter. Helt konkret: når din investerede formue ganget med 0,04 (4%-reglen) er lig med eller større end dine årlige udgifter.
Men "uafhængig" ser forskelligt ud for alle. For nogle er det at kunne stoppe helt med at arbejde. For andre handler det om frihed til at vælge et job de elsker, uanset lønnen. Og for andre igen er det bare roen ved at vide, at de kunne stoppe.
Her er tre realistiske scenarier for danskere:
Scenario 1: Den konservative (20% opsparingsrate) Du tjener 30.000 kr. efter skat og sparer 6.000 kr./md. op. Med 7% afkast har du ca. 3,9 mio. kr. efter 20 år. Det rækker til udgifter på ca. 156.000 kr./år (13.000 kr./md.).
Scenario 2: Den fokuserede (40% opsparingsrate) Du tjener 35.000 kr. efter skat og sparer 14.000 kr./md. op. Med 7% afkast har du ca. 7,3 mio. kr. efter 18 år. Det rækker til udgifter på ca. 292.000 kr./år (24.300 kr./md.).
Scenario 3: FIRE-sprinter (60% opsparingsrate) Du tjener 40.000 kr. efter skat og sparer 24.000 kr./md. op. Med 7% afkast har du ca. 7,3 mio. kr. efter 13 år. Samme formue, men 5 år hurtigere.
Det afhænger af dine årlige udgifter. Brug 4%-reglen: gang dine årlige udgifter med 25. Har du udgifter på 300.000 kr./år, skal du have ca. 7.500.000 kr. investeret. Vil du være ekstra konservativ, gang med 28-29 i stedet (3,5%-reglen).
FIRE står for Financial Independence, Retire Early. Det er en bevægelse der fokuserer på at spare og investere 50-70% af sin indkomst for at opnå økonomisk uafhængighed og gå på tidlig pension, typisk i 30'erne, 40'erne eller 50'erne.
4%-reglen stammer fra Trinity Study (1998, opdateret til 2024). Den siger, at hvis du hvert år hæver 4% af din startformue justeret for inflation, vil dine penge statistisk holde i mindst 30 år. I Danmark bør du overveje en lavere rate (3-3,5%) pga. skat på investeringsafkast.
Ja. Danmarks skattesystem har faktisk fordele for investorer: aktiesparekontoen beskattes kun med 17%. Med en opsparingsrate på 40-50% og konsekvent investering i billige indeksfonde kan de fleste nå økonomisk uafhængighed inden for 15-20 år.
Lean FIRE handler om at leve meget sparsommeligt (under 200.000 kr./år) og kræver en mindre formue. Fat FIRE handler om at opretholde en komfortabel livsstil med højere forbrug, men kræver en tilsvarende større formue.
Det afhænger primært af din opsparingsrate. Med 20% opsparingsrate tager det ca. 37 år. Med 50% ca. 17 år. Med 70% ca. 8,5 år. Jo mere du kan spare og investere, jo hurtigere når du målet.
Har du et spørgsmål om dette emne? Spørg fællesskabet.
E-mailen er bekræftet. Din kommentar vises efter gennemgang.
Linket er udløbet. Send din kommentar igen.
Anonym
Finansekspert · Financer
Sammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
Godkendte, regulerede mæglere
Sammenlign mæglereSammenlign aktiemæglere
fra 0 kr. min. indskud
6 muligheder
7 min læsningPrivatøkonomi
12 min læsningPrivatøkonomi
14 min læsningPrivatøkonomi
7 min læsningPrivatøkonomi
5 min læsningPrivatøkonomi
Få ugentlige ekspertråd om investering, opsparing og indtjening, så du kan skabe et liv, hvor dine penge arbejder for dig.